När företaget har akut brist på pengar – börja inte med banken
Akut brist på pengar i företag leder ofta till att man snabbt vill kontakta banken.
Att kontakta banken kan vara ett naturligt första steg när pengarna inte räcker.
Men banken behöver inte bara förstå att situationen är pressad. Banken behöver förstå varför företaget behöver mer pengar, hur pengarna ska användas och hur de ska betalas tillbaka.
Det är ofta här många företag får problem.
Om samtalet med banken bygger på oro, förhoppningar och ett akut behov av pengar blir dialogen svag. Om samtalet i stället bygger på en tydlig nulägesbild, prioriteringar och en realistisk plan blir förutsättningarna bättre.
Likviditetsbrist i företaget betyder inte alltid att verksamheten saknar framtidsutsikter, men situationen kräver snabba och genomtänkta beslut. Likviditetsbrist i företaget kan uppstå även när verksamheten i grunden är lönsam.
Banken kan vara en del av lösningen.
Men innan du ber om mer pengar behöver du först förstå vad problemet faktiskt är.
Börja inte med panik!
Börja med kontroll.
Akut brist på pengar – därför vill banken se helheten
Banker lånar inte ut sina egna pengar – de förvaltar spararnas. Därför är det fullt rimligt att banken kräver säkerheter och en tydlig återbetalningsförmåga.
Det är också strikt reglerat i lagstiftningen.
Ur bankens perspektiv är det ofta bättre att avstå från en affär än att riskera en förlust.
Vid likviditetsbrist i företaget vill banken förstå orsaken till problemen och hur en eventuell finansiering ska kunna återbetalas.
Kort sagt banken vill förstå vad som har orsakat likviditetsbrist i företaget och hur situationen ska lösas.
Som ordspråket säger:
”Bättre med en tia i fickan än en tusenlapp i skogen.”
Banker omfattas av omfattande regelverk kring kreditgivning, bland annat genom Svensk Bankförening.
Krav på privata säkerheter – en svår gräns
I många fall kräver banken personlig borgen eller pant i privat egendom. Då hamnar företagaren i ett dilemma.
Det handlar inte bara om säkerhet för banken.
Det handlar också om vad som händer om företagets plan inte håller.
Vill man inte ställa privata säkerheter kommer ofta frågan:
“Om du inte tror på ditt företag – varför ska vi göra det?”
De flesta tror på sin verksamhet och hoppas att problemen är tillfälliga. Samtidigt finns det alltid en risk. Att pantsätta bostad eller ta nya inteckningar skapar ofta oro i familjen – särskilt om man har partner eller sambo som också berörs.
Ett verkligt exempel
Vi hade för några år sedan en klient som behövde cirka 350 000 kronor för att betala sina leverantörer. Banken beviljade en kredit mot privat borgen, och lättnaden var stor.
Problemet var bara att krediten var förbrukad samma dag.
Veckan därpå skulle nya räkningar betalas. Personen som ansvarade för ekonomin hade “glömt” att informera om dessa. När banken kontaktades igen blev svaret nej. Banken ställde nu helt andra frågor – och gjorde helt rätt.
Företaget saknade helt enkelt kontroll över sin ekonomi.
När företaget kom till oss
När företaget kontaktade oss var situationen redan betydligt mer allvarlig än den först hade sett ut.
Den tidigare krediten hade inte löst problemet. Den hade bara skjutit det framför sig.
Vid genomgången visade det sig att kapitalbristen var över en miljon kronor.
Det viktiga var därför inte att snabbt hitta mer pengar.
Det viktiga var att förstå helheten:
Vad var akut?
Vilka betalningar kunde vänta?
Vilka kostnader behövde stoppas?
Vilka leverantörer behövde kontaktas?
Vilka beslut kunde inte skjutas upp längre?
Mer finansiering hade inte varit en lösning utan rätt kontroll.
Det hade bara gjort nästa problem större.
Mer pengar löser inte alltid problemet.
Ibland behövs först en korrekt nulägesbild.
Det är en obekväm fråga – men nödvändig.
Vilka nya problem skapas om företaget får mer pengar utan kontroll?
Vårt råd till dig som företagare
Ha kontroll på ekonomin.
Vänta inte till sista dagen med att kontakta banken.
Arbeta med budget och planering.
Var försiktig med factoring och snabba finanslösningar – de är ibland rätt, men ofta dyra.
I många fall finns det bättre alternativ än att ta ännu ett lån.
Vid likviditetsbrist i företaget behöver ledningen snabbt skapa en tydlig bild av kommande in- och utbetalningar.
Behöver du hjälp innan du kontaktar banken?
Om företaget har akut brist på pengar är det viktigt att skapa kontroll innan nästa beslut fattas.
Ekoakuten hjälper företag att ta fram en tydlig nulägesbild, prioritera rätt betalningar och förbereda en bättre dialog med banken.
Du behöver inte ha alla svar själv. Det viktiga är att börja med rätt frågor.
När likviditetsbrist i företaget blir akut behöver nästa steg bygga på ett aktuellt underlag och en realistisk betalningsplan.
Läs gärna om: När banken tappar förtroendet
Vill du se hur en pressad bankrelation kan utvecklas i praktiken?
I vårt anonymiserade case visar vi hur bristande likviditetskontroll, kort framförhållning och otydlig kommunikation kan göra att bankens förtroende snabbt börjar svikta.
Vanliga frågor om akut brist på pengar i företaget
Är det fel att kontakta banken när företaget har akut brist på pengar?
Nej. Banken kan vara en viktig del av lösningen, men det är ofta klokt att först förstå varför likviditeten är pressad och hur mycket pengar företaget faktiskt behöver.
En tydlig nulägesbild minskar risken för att företaget söker fel finansiering, lånar för lite eller tar på sig en återbetalning som kassaflödet inte klarar.
Vad vill banken normalt se innan den tar ställning?
Banken vill kunna förstå företagets ekonomi, betalningsförmåga och framtida kassaflöde. Därför bör företaget kunna presentera ett tydligt och aktuellt underlag, exempelvis:
- resultat- och balansrapporter
- aktuell likviditetsbudget
- uppgifter om befintliga lån och skulder
- kundfordringar och kommande inbetalningar
- förfallna eller kommande skatter
- orsaken till kapitalbehovet
- en realistisk plan för återbetalning
Ett genomarbetat underlag ger banken bättre förutsättningar att bedöma situationen.
Kan ett lönsamt företag ha akut likviditetsbrist?
Ja. Ett företag kan visa vinst men ändå sakna pengar när löner, skatter och leverantörsfakturor ska betalas.
Det kan exempelvis bero på att pengarna är bundna i kundfordringar, lager eller investeringar. En likviditetsbudget visar när pengar förväntas komma in och när företagets betalningar ska göras.
När bör företaget inte ta ett nytt lån?
Ett nytt lån kan vara olämpligt om pengarna huvudsakligen ska användas för att betala gamla skulder samtidigt som det löpande kassaflödet fortsätter att vara negativt.
Lånet kan då skjuta problemet framför företaget och samtidigt öka räntekostnaderna och skuldsättningen. Innan beslut fattas behöver företaget bedöma om finansieringen löser ett tillfälligt likviditetsproblem eller endast fördröjer ett mer grundläggande problem.
Vad bör företaget göra innan det söker mer finansiering?
Börja med att skapa en samlad nulägesbild:
- Kontrollera hur mycket pengar som finns tillgängligt.
- Lista alla betalningar och förfallodatum.
- Identifiera löner, skatter och andra kritiska betalningar.
- Bedöm vilka kundbetalningar som realistiskt kan komma in.
- Ta fram en likviditetsprognos för de närmaste veckorna och månaderna.
- Undersök om betalningsvillkor eller betalningsplaner kan förhandlas.
Beräkna hur mycket finansiering som verkligen behövs och hur den ska betalas tillbaka.
Vad gör vi om företaget inte kan betala skatten i tid?
Agera innan skulden lämnas vidare för indrivning. Kontrollera skattekontot, beloppet och förfallodagen och kontakta Skatteverket för att undersöka vilka möjligheter som finns.
Vid tillfälliga betalningssvårigheter kan ett företag i vissa situationer ansöka om ett kortare anstånd. Skatteverket gör en individuell bedömning och företaget behöver normalt kunna visa att betalningsproblemen är tillfälliga och att skatten kan betalas när anståndstiden löper ut.
Bör vi prioritera vissa betalningar framför andra?
Ja, men prioriteringen måste göras utifrån företagets samlade situation. Löner, skatter, verksamhetskritiska leverantörer, finansiering och avtal kan medföra olika ekonomiska och juridiska konsekvenser.
Undvik att lämna nya betalningslöften innan företaget vet vilka pengar som faktiskt kommer att finnas tillgängliga.
Kan Ekoakuten hjälpa oss inför kontakten med banken?
Ja. Ekoakuten kan hjälpa företaget att:
- skapa en ekonomisk nulägesbild
- gå igenom likviditet, skulder och förfallodatum
- identifiera kritiska betalningar och risker
- bedöma behovet av finansiering
- ta fram ett tydligare beslutsunderlag
- förbereda nästa steg inför kontakt med banken eller andra fordringsägare
Målet är att företaget ska kontakta banken med bättre kontroll, tydligare underlag och en mer realistisk plan.
Referenser och fördjupning
Läs mer hos Ekoakuten
Ekonomisk nulägesbild
För dig som behöver förstå företagets ekonomiska läge innan nya beslut fattas.
Betalningsplan för företag
Om företaget behöver diskutera uppskjutna betalningar eller en mer realistisk betalningsplan.
Skatteskuld i företag
Om företaget har obetalda skatter, underskott på skattekontot eller riskerar fortsatt indrivning.
Låna pengar som företagare när banken säger nej
Om banken inte vill bevilja ytterligare finansiering och företaget behöver förstå alternativen.
Kontakta Ekoakuten
Ta kontakt innan betalningsproblemen växer och företagets handlingsutrymme minskar.
Externa källor
Verksamt.se – Gör en budget för ditt företag
Information om resultatbudget och likviditetsbudget. Verksamt förklarar att ett företag kan redovisa ett positivt resultat men ändå sakna pengar för att betala sina löpande utgifter.
Verksamt.se – Likviditetsbudget
Ett verktyg för att sammanställa företagets förväntade inbetalningar, utbetalningar och tillgängliga pengar månad för månad.
Skatteverket – Anstånd med skattebetalning
Information om vilka förutsättningar som kan gälla när ett företag har tillfälliga betalningssvårigheter och vill ansöka om ett kortare anstånd.
Skatteverket – Betalningskrav för företag
Information om underskott på skattekontot, betalningskrav och risken för att skulden lämnas över till Kronofogden.
Almi – Tre tips för bättre likviditet
Praktisk information om kassaflöde, kapitalbindning och vanliga orsaker till att även lönsamma företag får likviditetsproblem.
Informationen på sidan är generell. Vilka åtgärder som är lämpliga beror på företagets ekonomi, skulder, avtal och juridiska situation.
Vem hjälper dig?
Tomas Tobiasson – erfaren rådgivare vid ekonomisk press
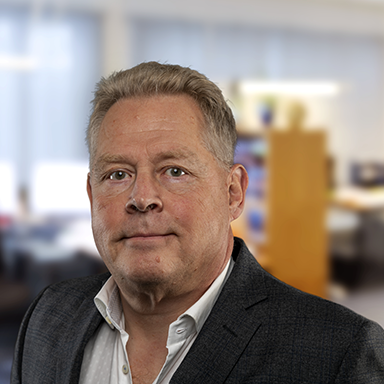
Tomas Tobiasson hjälper företagare att förbereda sig inför samtal med banken när likviditet, återbetalningsförmåga eller förtroende börjar bli avgörande.
När ett företag hamnar i press handlar det sällan bara om siffror. Det handlar om ansvar, relationer, betalningar, beslut och vägen framåt.
Med erfarenhet av att arbeta nära företag i utsatta lägen hjälper Tomas företagare att skapa struktur, få kontroll och ta sig vidare.
Han har lång erfarenhet av praktiskt ekonomiarbete, företagsrådgivning och situationer där företag behöver fatta viktiga beslut under press.